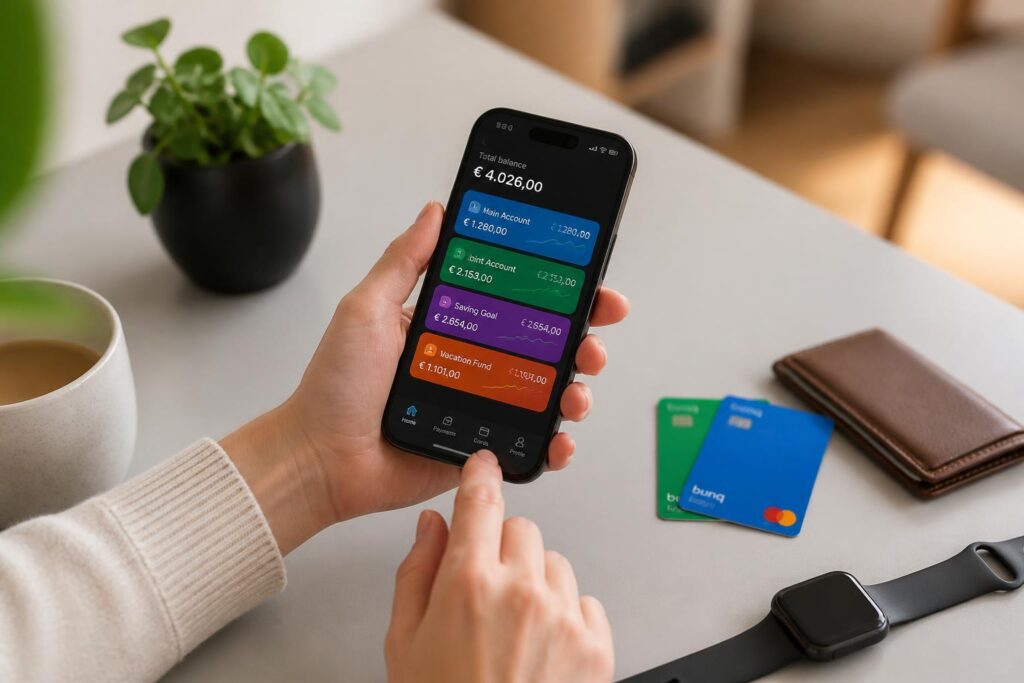
Mehrere Bankkonten in einer einzigen App verwalten, mit dem Smartphone bezahlen und nebenbei Geld auf einem verzinsten Sparkonto zurücklegen: Die Bunq Bank richtet sich an Menschen, die ihre Finanzen möglichst digital organisieren möchten.
Die niederländische Neobank unterscheidet sich von vielen klassischen Direktbanken. Statt nur ein Girokonto anzubieten, kombiniert sie mehrere Konten mit eigenen IBANs, digitale und physische Mastercard-Karten, automatische Budgetfunktionen und Sparkonten mit einem besonderen Zinsmodell.
Doch lohnt sich bunq wirklich? Ist das kostenlose Konto ausreichend? Wie funktioniert Bunq Apple Pay? Handelt es sich bei der Bunq Kreditkarte um eine echte Kreditkarte, und gibt es einen Bunq Dispo?
Die Bunq Bank bietet vier Privatkundenmodelle von kostenlos bis 18,99 Euro monatlich. Besonders attraktiv sind die flexibel verwaltbaren Unterkonten und digitalen Zahlungsfunktionen. Zu beachten sind dagegen die Kosten umfangreicherer Abos, die besonderen Tagesgeld-Zinsbedingungen und die fehlende gewöhnliche Kontoüberziehung.
Was ist die Bunq Bank?
Bunq ist eine 2012 gegründete Bank aus den Niederlanden. Ihr Schwerpunkt liegt auf einer vollständig digitalen Kontoführung über die Smartphone-App.
Anders als reine Zahlungsdienstleister verfügt bunq über eine niederländische Banklizenz. Die Bank wird von der niederländischen Zentralbank beaufsichtigt und darf auch in Deutschland Bankdienstleistungen anbieten.
Privatkunden können mehrere Zahlungskonten eröffnen und über die App verwalten. Hinzu kommen digitale Mastercard-Karten, Apple Pay, Google Pay und Sparfunktionen.
Für Kunden mit Wohnsitz in Deutschland stellt bunq auch deutsche IBANs bereit. Bei der Neueröffnung wird eine deutsche IBAN nach den veröffentlichten Bedingungen automatisch eingerichtet.
Welche Kontomodelle bietet bunq?
Für Privatkunden stehen die Modelle Free, Core, Pro und Elite zur Verfügung. Sie unterscheiden sich vor allem beim Umfang der Konten und Karten sowie bei Zusatzleistungen für Budgetierung und Reisen.
Bunq Kontomodelle auf einen Blick
Free eignet sich für den Einstieg ohne monatliche Grundgebühr. Core bietet eine physische Karte und mehr Unterkonten. Pro richtet sich an Menschen mit umfangreicher Budgetplanung. Elite ergänzt das Angebot um zusätzliche Reise- und Premiumleistungen.
| Kontomodell | Monatlicher Preis | Enthaltene Zahlungskonten | Karten |
|---|---|---|---|
| Bunq Free | 0 € | Bis zu 3 | 1 digitale Mastercard |
| Bunq Core | 3,99 € | Bis zu 5 | 1 physische und 1 digitale Mastercard |
| Bunq Pro | 9,99 € | Bis zu 25 | 3 physische und bis zu 25 digitale Karten |
| Bunq Elite | 18,99 € | Bis zu 25 | 3 physische und bis zu 25 digitale Karten |
Stand: 6. November 2026. Zusätzliche Karten, bestimmte Transaktionen und einzelne Sonderleistungen können weitere Gebühren auslösen.
Bunq Free: Das kostenlose Einstiegskonto
Mit Bunq Free erhalten Nutzer ein Kontoangebot ohne monatliche Grundgebühr. Bis zu drei Zahlungskonten mit eigener IBAN und eine digitale Karte sind enthalten.
Die Karte kann beispielsweise über Apple Pay oder Google Pay verwendet werden. Eine physische Karte gehört jedoch nicht zum kostenlosen Paket.
Für Menschen, die fast ausschließlich digital bezahlen möchten, kann Free ausreichend sein.
Bunq Core: Für die tägliche Kontonutzung
Für 3,99 Euro monatlich bietet Core bis zu fünf Konten sowie eine physische und eine digitale Mastercard-Karte.
Das ist praktisch, wenn im Alltag gelegentlich eine echte Karte benötigt wird oder mehrere Ausgabenkategorien getrennt verwaltet werden sollen.
Bunq Pro: Mehr Konten und Budgetfunktionen
Pro kostet 9,99 Euro monatlich. Enthalten sind bis zu 25 Zahlungskonten mit eigener IBAN und ein größeres Kartenpaket.
Zusätzliche Funktionen erlauben es, Einnahmen automatisiert auf verschiedene Ausgabenkonten zu verteilen.
Für Selbstständige oder Haushalte mit zahlreichen wiederkehrenden Zahlungsvorgängen kann diese Struktur hilfreich sein. Für wenige monatliche Überweisungen ist das Angebot möglicherweise überdimensioniert.
Bunq Elite: Premiumleistungen für Vielreisende
Mit 18,99 Euro monatlich ist Elite das teuerste reguläre Privatkundenmodell.
Es richtet sich vor allem an Personen, die umfangreiche Zusatzleistungen wie ausgewählte Reiseversicherungen, internationale Funktionen und Premiumservices nutzen möchten.
Ob sich der Aufpreis lohnt, hängt davon ab, ob diese Leistungen tatsächlich benötigt werden.
Wie teuer ist die Bunq Bank im Jahr?
Die Jahreskosten zeigen deutlicher als Monatsbeträge, wie stark sich die Modelle unterscheiden.
| Modell | Kosten pro Jahr | Mehrkosten gegenüber Free |
|---|---|---|
| Free | 0 € | 0 € |
| Core | 47,88 € | 47,88 € |
| Pro | 119,88 € | 119,88 € |
| Elite | 227,88 € | 227,88 € |
Die Beträge beziehen sich ausschließlich auf die monatlichen Grundpreise bei durchgehend zwölfmonatiger Nutzung. Sondergebühren, Einmalentgelte und mögliche Aktionen sind nicht enthalten.
Mein praktischer Rat lautet daher: Wählen Sie nicht automatisch Pro, nur weil 25 Konten attraktiv klingen. Überlegen Sie zunächst, wie viele Konten und Karten im Alltag wirklich gebraucht werden.
Bunq Apple Pay: Mit dem iPhone oder der Apple Watch bezahlen
Bunq Apple Pay ermöglicht kontaktlose Zahlungen mit kompatiblen Apple-Geräten.
Sie können eine unterstützte digitale oder physische bunq Karte mit Apple Wallet verbinden und anschließend in Geschäften, Apps oder auf unterstützten Websites bezahlen.
Die Einrichtung funktioniert in wenigen Schritten:
- Öffnen Sie die bunq App und wählen Sie Ihre Karte aus.
- Starten Sie die Funktion zum Hinzufügen zu Apple Pay oder öffnen Sie Apple Wallet.
- Folgen Sie den Anweisungen zur Kartenbestätigung.
- Nutzen Sie anschließend Face ID, Touch ID oder die jeweilige Gerätesicherung zur Zahlung.
Auch Nutzer von Bunq Free können Apple Pay mit ihrer enthaltenen digitalen Karte verwenden.
Wichtig ist die Unterscheidung zwischen Bezahlen und Aufladen: Normale Kartenzahlungen über Apple Pay sind etwas anderes als die Einzahlung von Geld auf ein bunq Konto mithilfe einer anderen in Apple Pay hinterlegten Karte. Bei solchen Aufladungen können gesonderte Gebühren entstehen.
Bunq Kreditkarte: Echte Mastercard oder Prepaid?
Die Bunq Kreditkarte ist eine Besonderheit. Der Anbieter stellt Mastercard-Karten bereit, die als Kreditkarten erkannt werden können, obwohl Zahlungen normalerweise direkt aus dem verfügbaren Guthaben finanziert werden.
Damit ähnelt das Standardmodell wirtschaftlich einer Prepaid- beziehungsweise Debitlösung.
Das kann im Alltag Vorteile haben, weil Nutzer ihre Ausgaben eng am vorhandenen Guthaben ausrichten.
Anders als bei einer herkömmlichen Kreditkarte steht jedoch nicht automatisch ein zusätzlicher Kreditrahmen zur Verfügung.
Neu seit September 2026: Optionaler Kreditrahmen
Seit dem Bunq Update 32 führt die Bank schrittweise eine optionale Kreditfunktion ein.
Ausgewählte berechtigte Nutzer in Deutschland, den Niederlanden und Spanien können einen Kreditrahmen von bis zu 5.000 Euro erhalten. Zum Start ist die Funktion auf einen begrenzten Nutzerkreis beschränkt.
Die entsprechende Kartenabrechnung soll bei vollständiger Rückzahlung zum vorgesehenen Termin zinsfrei sein.
Wer eine echte Kreditlinie benötigt, sollte deshalb direkt in der App prüfen, ob die Funktion bereits angeboten wird. Sie darf nicht als allgemeine Standardleistung aller bunq Kunden verstanden werden.
Ist die Bunq Prepaid Kreditkarte für Mietwagen geeignet?
Bunq bewirbt die Mastercard-Kreditkarte ausdrücklich für Mietwagen- und Hotelkautionen.
Im guthabenfinanzierten Standardmodell wird der entsprechende Betrag jedoch dem verknüpften Konto belastet beziehungsweise reserviert.
Das bedeutet: Für eine Mietwagenkaution von 1.000 Euro sollte genügend Guthaben verfügbar sein.
Außerdem bestimmt letztlich der jeweilige Vermieter, welche Karten und Sicherheiten akzeptiert werden.
Bunq Tagesgeld: Wie hoch sind die Zinsen?
Das Sparangebot gehört zu den interessantesten Funktionen der Bunq Bank. Allerdings ist das Zinsmodell erklärungsbedürftiger als bei einem klassischen Tagesgeldkonto mit einem einzigen Zinssatz.
Seit dem 15. Oktober 2026 gelten für Euro-Sparguthaben folgende variable Jahreszinssätze:
| Zinsstufe | Zinssatz p. a. | Wann gilt sie? |
|---|---|---|
| Einstiegszins | 1,61 % | Auf die ersten 10.000 € bis zur individuellen Sparschwelle |
| Basiszins | 1,51 % | Auf Guthaben oberhalb von 10.000 € bis zur individuellen Schwelle |
| Bonuszins | 3,11 % | Auf Sparguthaben oberhalb der persönlichen Schwelle |
Neue Sparer ohne zuvor festgelegte Schwelle erhalten den Bonuszins zunächst auf ihr Euro-Sparguthaben innerhalb der geltenden Grenzen.
Die Schwelle wird anschließend jeweils zum 1. Januar und 1. Juli neu bestimmt. Grundlage ist das höchste Guthaben des vorausgegangenen Halbjahres.
Ein Rechenbeispiel für das Bunq Tagesgeld
Angenommen, Ihre Sparschwelle liegt bei 15.000 Euro und Sie haben aktuell 20.000 Euro auf Ihren Euro-Sparkonten.
Dann werden bei unveränderten Zinssätzen rechnerisch folgende Jahreszinsen erzielt:
- 10.000 € × 1,61 % = 161 €
- 5.000 € × 1,51 % = 75,50 €
- 5.000 € × 3,11 % = 155,50 €
Zusammen sind das 392 Euro pro Jahr vor Steuern, wenn die Guthaben- und Schwellenstruktur sowie die Zinssätze über das gesamte Jahr unverändert blieben.
Das Beispiel veranschaulicht die Zinsstaffel; in der Praxis werden Zinsen täglich berechnet und wöchentlich ausgezahlt, während die Schwelle halbjährlich neu festgesetzt wird.
Kann man beim Bunq Tagesgeld jederzeit Geld abheben?
Das Guthaben ist grundsätzlich zugänglich, allerdings gelten besondere Bedingungen für kostenfreie Abhebungen.
In der aktuellen Regelung sind zwei kostenlose Abhebungen pro Kalendermonat vorgesehen.
Ein Sparkonto, das seit mehr als einem Jahr aktiv ist, kann eine zusätzliche kostenlose monatliche Abhebung erhalten.
Weitere Abhebungen sind grundsätzlich möglich, lösen aber gegebenenfalls eine Zinsrückzahlungsgebühr aus.
Deshalb ist Bunq Tagesgeld nicht uneingeschränkt mit einem klassischen Tagesgeldkonto vergleichbar, das jederzeit beliebig viele kostenlose Abhebungen erlaubt.
Gibt es bei der Bunq Bank einen Dispo?
Einen klassischen Bunq Dispo für das Girokonto bietet die Bank nach ihren veröffentlichten Informationen nicht an.
Konten werden grundsätzlich auf Guthabenbasis geführt. Eine normale Kontoüberziehung ist deshalb nicht vorgesehen.
Unter bestimmten Umständen kann dennoch ein negativer Kontostand entstehen, beispielsweise durch nachträglich angepasste Kartenzahlungen oder ausstehende Gebühren.
Dieser negative Saldo ist kein eingeräumter Dispokredit und sollte ausgeglichen werden.
Die seit September 2026 schrittweise eingeführte Kreditkarten-Kreditlinie ist ein anderes Produkt und darf nicht mit einem Girokonto-Dispo verwechselt werden.
Wie sicher ist Geld bei bunq?
Bunq besitzt eine niederländische Banklizenz. Für berechtigte Einlagen gilt die niederländische gesetzliche Einlagensicherung.
Diese schützt grundsätzlich bis zu 100.000 Euro pro Einleger und Bank, soweit die gesetzlichen Voraussetzungen erfüllt sind.
Es handelt sich damit um ein gesetzliches Sicherungssystem innerhalb der Europäischen Union, allerdings nicht um die deutsche Einlagensicherung.
Wichtig ist außerdem, zwischen Bankguthaben und möglichen Wertpapier- oder Kryptowährungsanlagen in der App zu unterscheiden. Für letztere gelten nicht dieselben Sicherungsmechanismen.
Für wen lohnt sich bunq besonders?
Die Bunq Bank ist vor allem für Menschen interessant, die mehrere Konten benötigen und ihre Finanzen überwiegend über das Smartphone steuern möchten.
Wer nur ein Girokonto für Gehalt, Miete und wenige Daueraufträge sucht, sollte prüfen, ob ein günstigeres oder kostenloses Angebot ausreicht.
Bei häufiger Nutzung digitaler Zahlungsdienste lohnt außerdem der Vergleich einzelner Gebühren. Weitere Hinweise zu digitalen Zahlungsgebühren bietet unser Beitrag PayPal-Gebühren berechnen.
Wer Einnahmen und Ausgaben auf mehrere Budgets verteilt, kann mit den bunq Unterkonten seine Planung strukturieren. Grundlagen dazu erläutert unser Ratgeber über wiederkehrende Einnahmen und Cashflow.
Auch unterwegs ist eine sichere Zahlungsorganisation wichtig. Besonders bei digitalen Wallets sollten Nutzer auf verdächtige Nachrichten und betrügerische Zahlungsaufforderungen achten. Mehr dazu lesen Sie unter Sicherheit beim Onlinebanking.
Fazit: Digitale Bank mit interessanten Funktionen und einigen Einschränkungen
Die Bunq Bank überzeugt durch ihre flexible Kontostruktur, moderne App-Funktionen und die Unterstützung von Apple Pay und Mastercard.
Besonders nützlich sind die zahlreichen Unterkonten bei Pro und Elite. Wer weniger Funktionen benötigt, kann bereits mit Free oder Core gut bedient sein.
Beim Bunq Tagesgeld sollten die unterschiedlichen Zinsstufen und die Regeln für kostenlose Abhebungen beachtet werden.
Auch die Bunq Kreditkarte erfordert eine genaue Einordnung: Standardmäßig wird aus Guthaben bezahlt. Der neue optionale Kreditrahmen steht bislang nur einem begrenzten Nutzerkreis zur Verfügung.
Unser Urteil: Bunq eignet sich besonders für digital orientierte Nutzer mit mehreren Spar- und Ausgabenzielen. Wer einen klassischen Dispo, umfangreichen Filialservice oder ein möglichst unkompliziertes Tagesgeldkonto sucht, sollte auch andere Banken vergleichen.